목회자 주택수당(Housing Allowance) 2026: 비과세 한도 계산, 자영업세, 2027년 지정 방법
해마다 12월이 되면 교회 재정부와 목사님들이 같은 질문을 하십니다. 올해 받은 주택수당 중 정말 세금이 안 붙는 금액은 얼마인지, 그리고 내년 1월 첫 사례비가 나가기 전에 당회에서 얼마를 지정해야 하는지입니다. 두 가지 모두 자주 틀리는 부분이지만, 규정을 알고 나면 엑셀 수식 몇 줄로 정리됩니다. 이 글에서는 규정, 예시 세 가지, 많이 놓치는 자영업세(SE tax), 그리고 연말 체크리스트까지 차례대로 설명합니다.
이 글은 교육용 정보이며 세무·법률 자문이 아닙니다. 아래 숫자는 모두 예시입니다. 연방 규정 기준이며 주(State) 규정은 다를 수 있으니, 실제 적용은 세무 전문가와 확인하세요.
이런 분께 필요한 글입니다
사례비 일부를 주택수당(parsonage allowance, rental allowance라고도 합니다)으로 받는 목사님·사역자, 교회 사택에 사시는 분, 그리고 주택수당을 정하고 W-2를 준비하는 교회 재정 담당자를 위한 글입니다. 주택수당은 목회자 세금 신고에서 가장 큰 항목인 경우가 많아서, 지정을 빠뜨리거나 금액을 잘못 정하면 비과세였어야 할 돈이 그대로 과세 급여가 됩니다.
1단계: "세 금액 중 가장 작은 금액" 규정 이해하기
IRS 안내에 따르면, 목회자가 지급 전에 공식적으로 지정된 주택수당을 받고 총 사례가 업무에 비해 적정하다면, 다음 세 금액 중 가장 작은 금액을 총소득에서 제외할 수 있습니다.
- 지급 전에 공식 지정한 주택수당 금액
- 주택을 마련하거나 임차하는 데 실제로 쓴 금액
- 그 주택의 공정 임대가치 (가구, 공과금, 차고 등 포함)
이 금액을 넘어 받은 부분은 과세됩니다. IRS는 이 초과분을 Form 1040 1h줄에 급여로 넣고, 옆 점선에 "Excess allowance"와 금액을 적으라고 안내합니다. 또 주택수당은 받은 해에 사용해야 합니다.
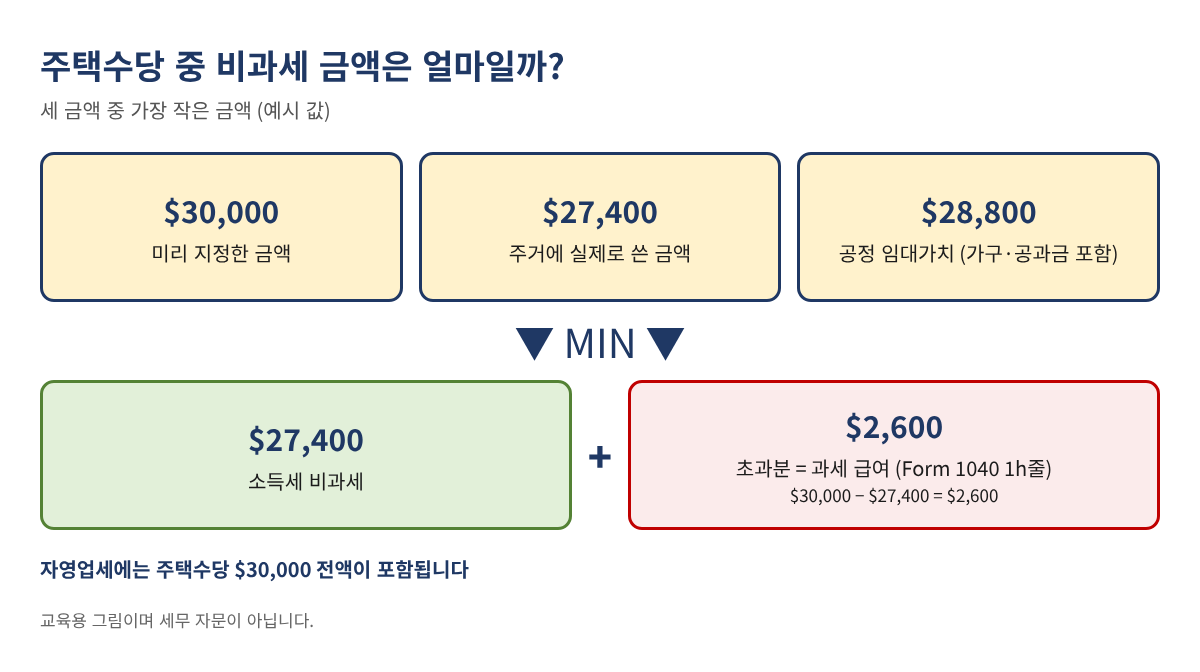
예시 A: 집을 소유한 경우 (예시 값)
| 항목 | 금액 |
|---|---|
| 2026년 지정·지급액 | $30,000 |
| 실제 주거비 (모기지 상환액, 공과금, 보험, 재산세, 수리, 가구) | $27,400 |
| 공정 임대가치 (가구·공과금 포함) | $28,800 |
| 비과세 금액 (가장 작은 금액) | $27,400 |
| 과세 초과분 (1h줄) | $2,600 |
2단계: 실제 주거비 합산하기
날짜, 분류, 지급처, 금액 네 칸짜리 기록표를 만들고 지급할 때마다 한 줄씩 적습니다. 보통 인정되는 비용은 월세, 모기지 상환액(원금+이자), 공과금, 주택 보험, 재산세, HOA 관리비, 수리·관리비, 집에 들이는 가구·가전입니다. 식비, 청소 서비스, 별장, 교회가 이미 직접 낸 비용은 보통 들어가지 않습니다.
A~D열에 기록하고 B열이 분류, D열이 금액이라면 다음 수식으로 합계를 냅니다.
- 분류별 합계 (F2에 분류 이름):
=SUMIFS(D:D, B:B, F2) - 전체 주거비:
=SUM(D:D) - 분류가 빠진 줄 확인: G2:G10에 분류별 합계가 있다면
=SUM(D:D)-SUM(G2:G10)결과가 0이어야 합니다.
3단계: 공정 임대가치 추정하기
공정 임대가치는 그 집을 가구와 공과금 포함으로 세를 준다면 받을 금액입니다. IRS가 정해 주는 표는 없으니 근거를 남겨야 합니다. 근처의 비슷한 임대 매물 2~3곳을 찾아 가구 포함 월세를 쓰거나(없으면 가구 값을 적정하게 더하고), 월평균 공과금을 더한 뒤 12를 곱합니다. 매물 화면은 기록과 함께 보관하세요. 이 금액이 한도가 되기 때문에, 이보다 훨씬 크게 지정해도 그 부분은 비과세가 되지 않습니다.
4단계: 엑셀로 계산하기
B1에 지정액, B2에 실제 지급액, B3에 실제 주거비, B4에 공정 임대가치를 넣습니다.
- 비과세 금액 (B6):
=MAX(0, MIN(B1, B2, B3, B4)) - 과세 초과분 (B7):
=MAX(0, B2-B6) - 한도를 넘은 주거비 (B8):
=MAX(0, B3-B6)
MIN 안에 "실제 지급액"을 넣는 이유는, 교회가 지정액보다 적게 지급했을 때 실제로 받은 돈까지만 제외할 수 있기 때문입니다.
예시 B: 지정액이 너무 낮았던 월세 사례 (예시 값)
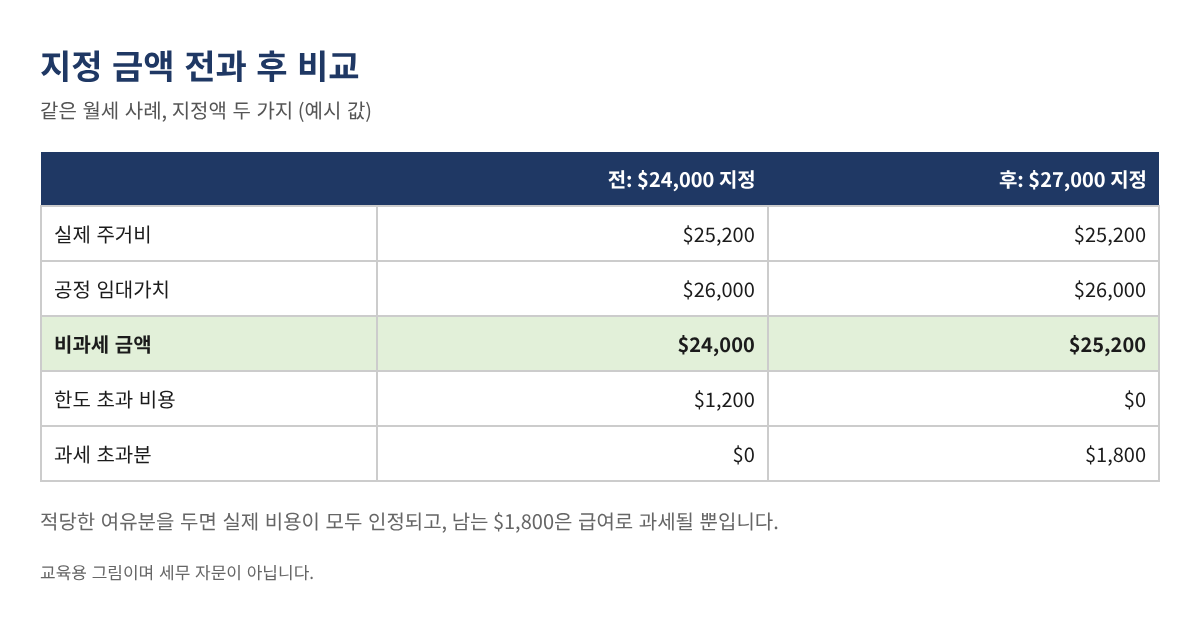
당회가 $24,000을 지정했습니다. 월세 $2,000에 공과금 $1,200이 들어 실제 비용은 $25,200, 공정 임대가치는 $26,000입니다. 비과세 금액은 지정액인 $24,000이고, 나머지 $1,200의 실제 비용은 인정받지 못합니다. 지정액을 조금만 높였다면 어땠을지 그림 2에서 비교해 보세요.
5단계: 자영업세를 잊지 마세요
IRS는 주택수당이 소득세에서는 제외되지만 자영업세에서는 제외되지 않는다고 분명히 안내합니다. 교회 사택의 임대가치도 자영업세 계산 순소득에 들어갑니다. 교회는 목회자 사례비에서 사회보장세·메디케어를 원천징수하지 않으므로, 목회자가 Schedule SE로 직접 냅니다.
| 예시 A, 2026년 (예시 값) | 금액 |
|---|---|
| 교회 사례비 (W-2 1번 칸) | $48,000.00 |
| + 지급된 주택수당 | $30,000.00 |
| × 92.35% = 자영업 순소득 | $72,033.00 |
| 사회보장세 12.4% (상한 $184,500까지) | $8,932.09 |
| 메디케어 2.9% | $2,088.96 |
| 자영업세 추정액 | $11,021.05 |
C1에 순소득을 넣었다면: =IF(C1<400, 0, ROUND(MIN(C1,184500)*12.4%,2) + ROUND(C1*2.9%,2)). 고소득자에게 붙는 추가 메디케어 0.9%는 빠져 있습니다. 분기별 Form 1040-ES로 내거나, 교회에 매 사례비마다 연방 소득세를 조금 더 원천징수해 달라고 요청하는 방법이 있습니다.
예시 C: 교회 사택 + 공과금 수당 (예시 값)
교회가 임대가치 $21,600인 사택을 제공하고 공과금 수당 $4,800을 지정했는데, 실제 공과금은 $3,900이었습니다. 소득세에서는 사택 임대가치가 제외되고, 수당 중 $3,900이 비과세, $900은 초과분입니다. 자영업세에서는 모두 포함됩니다: 사례비 $52,000 + 수당 $4,800 + 사택 임대가치 $21,600 = $78,400, 여기에 92.35%를 곱하면 $72,402.40이고 자영업세는 약 $11,077.57입니다.
6단계: 2027년 금액은 1월 1일 전에 지정하기
주택수당은 지급 전에 교회의 공식 결의로 지정해야 하며, 보통 당회·이사회 회의록이나 서면 결의문으로 남깁니다. 이미 지급한 사례비에는 소급할 수 없고, 변경은 이후 지급분에만 적용됩니다. 금액은 내년 월별 예상 비용을 적어 12를 곱하고, 수리 등에 대비해 10% 정도 여유분을 더한 뒤 공정 임대가치와 비교해 정합니다. 실제 비용보다 조금 높게 지정해도 손해는 없습니다. 남는 부분은 급여로 과세될 뿐입니다.
자주 하는 실수
- 지정을 안 하거나 늦게 함. 지정 전에 나간 사례비는 제외할 수 없습니다.
- 공정 임대가치보다 훨씬 크게 지정함. 넘는 부분은 어차피 과세됩니다.
- 자영업세에서 주택수당을 빠뜨림. 4월에 예상보다 세금이 많이 나오는 가장 흔한 이유입니다.
- W-2 실수. 지정된 주택수당을 1번 칸에 넣거나, 목회자 사례비에서 사회보장세·메디케어를 원천징수함.
- 기록 없음. 회의록, 지급 기록, 명세서, 영수증, 임대 매물 자료를 최소 3년 보관하세요.
자주 묻는 질문
3월에 지정하면서 1년 전체에 적용할 수 있나요?
3월 이후 지급분부터 적용됩니다. 1~2월에 이미 지급한 사례비는 소급되지 않습니다. 그래서 많은 교회가 "변경될 때까지 매년 유지한다"는 문구를 결의문에 넣습니다.
모기지 이자와 재산세도 따로 공제받을 수 있나요?
일반적으로 항목별 공제를 하신다면 비과세 주택수당으로 낸 비용이라도 공제할 수 있습니다. 항목별 공제가 유리한지는 전체 신고 내용에 따라 다르니 세무 전문가와 확인하세요.
주택수당은 W-2에 어떻게 표시하나요?
지정된 주택수당은 1번 칸 급여에 넣지 않습니다. 많은 교회가 14번 칸이나 별도 안내문에 금액을 적어 목회자가 신고할 때 쓰도록 합니다.
지정한 금액보다 적게 지급했다면요?
계산에는 실제로 지급한 금액을 씁니다. 받지 않은 돈은 제외할 수 없습니다.
연말 체크리스트
- 2026년 주거비 합산 (2026년 12월 31일까지)
- 공정 임대가치용 임대 매물 2~3곳 저장
- 세 금액 비교 계산, 초과분은 1h줄용으로 메모
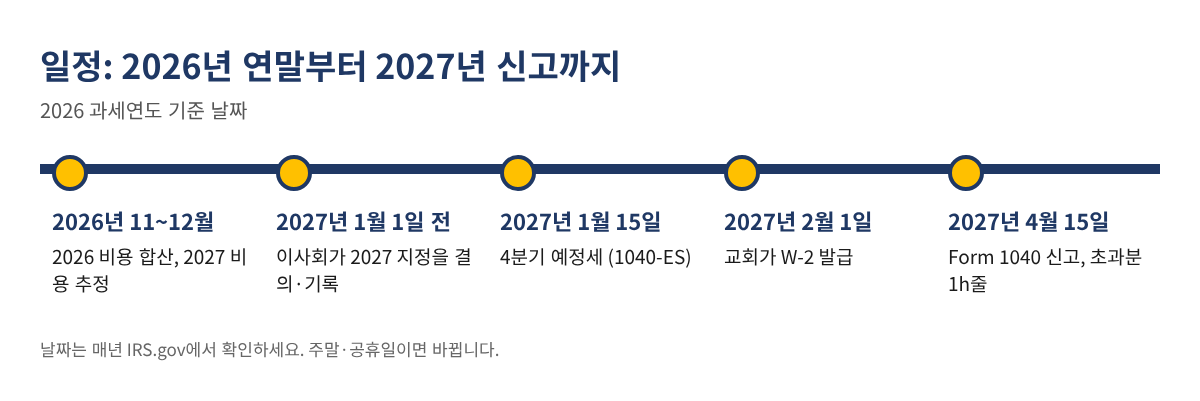
- 2027년 비용 추정 후 2027년 1월 1일 전에 당회 지정 결의
- 2026년 4분기 예정세 2027년 1월 15일까지 납부
- 교회가 2027년 2월 1일까지 W-2 발급 (주택수당은 1번 칸 제외)
- 2027년 4월 15일까지 Form 1040과 Schedule SE 신고
이 수식과 주거비 기록부, 지정 결의문 예시, 체크리스트를 담은 목회자 주택수당 플래너는 아래 무료 키트 다운로드에서 가입 없이 무료로 받으실 수 있습니다(엑셀 + PDF 가이드).
면책: 이 글은 일반적인 교육용 정보이며 세무·법률·재무 자문이 아닙니다. 규정과 수치는 바뀔 수 있으니 IRS.gov를 확인하고 세무 전문가와 상담하세요.
출처
- IRS FAQ: Ministers' compensation & housing allowance
- IRS Publication 517 (2025)
- IRS: Publication 517 정정 안내 (초과분 1h줄)
- IRS Publication 15 (2026), 사회보장세 상한
- IRS: Schedule SE (Form 1040)
- IRS: Form 1040-ES
무료 키트 다운로드
글에서 설명한 내용을 그대로 따라 할 수 있는 도구입니다. 가입 없이 바로 받으세요.
- Excel 계산 도구 (.xlsx)Minister_Housing_Allowance_Planner_2026_EN_KR.xlsx · 36 KB
- 단계별 가이드 (PDF)Minister_Housing_Allowance_Guide_2026_EN_KR.pdf · 439 KB
본인과 본인 사업에 무료로 쓰세요. 재판매·재배포는 하지 마세요. 일반 정보이며 세무·법률·회계 자문이 아닙니다. 숫자는 본인 자료로 꼭 확인하세요.